La Corte di giustizia tributaria di secondo grado della Sicilia accoglie l’appello. Al centro della controversia, gli effetti dell’assoluzione penale definitiva sulla pretesa fiscale e l’interpretazione dell’articolo 21-bis alla luce della giurisprudenza costituzionale.
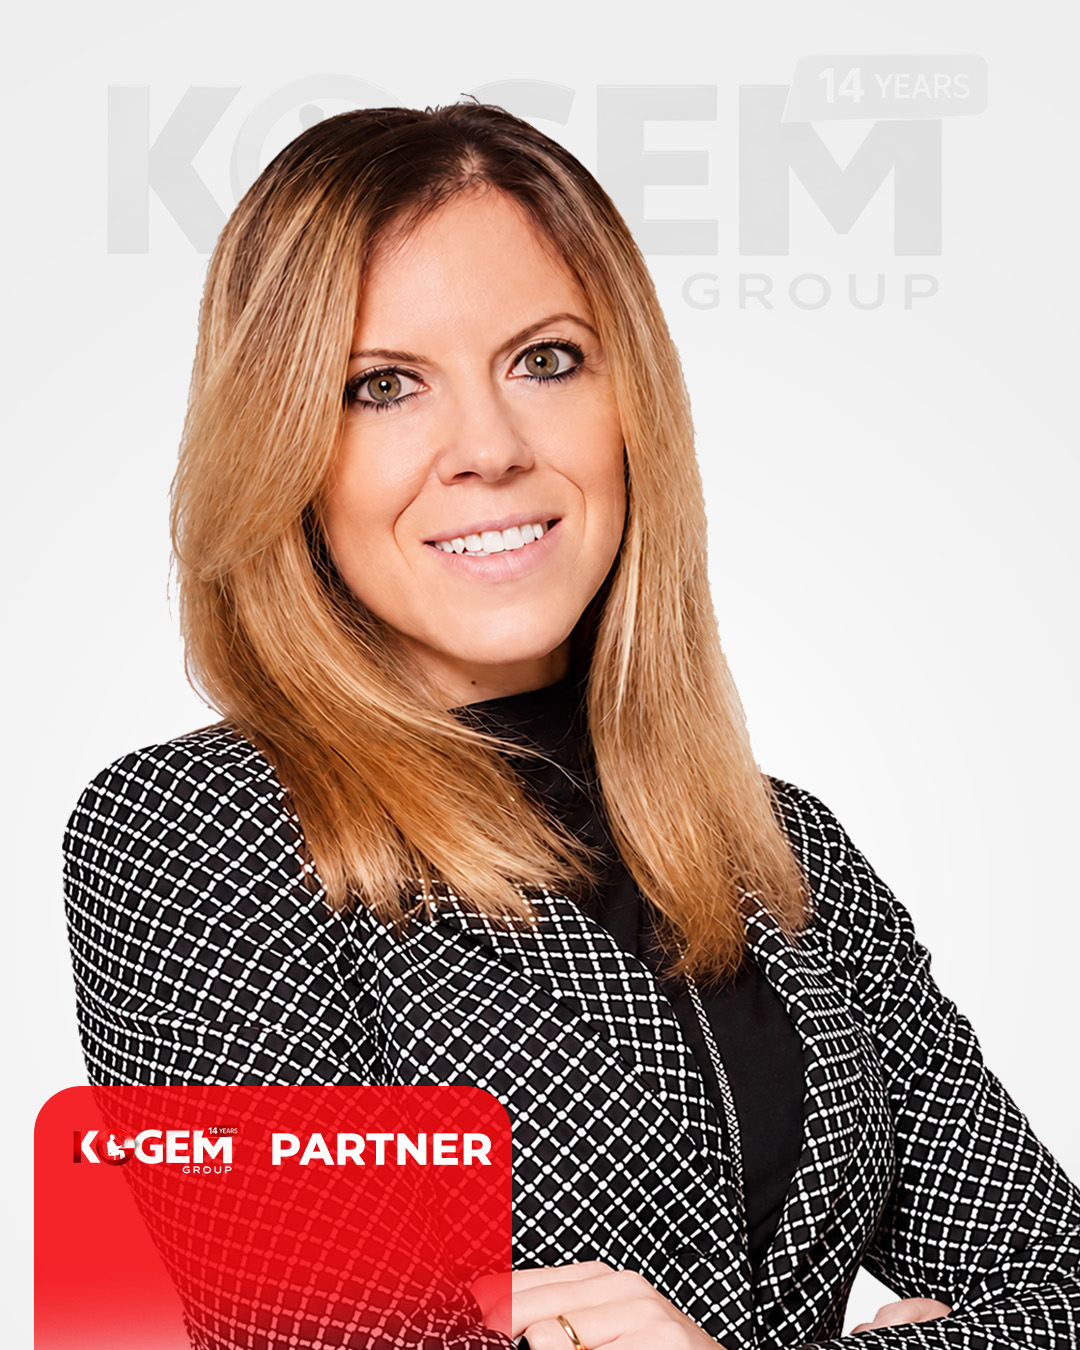
Avv. Valentina Castellucci
Avvocato del Foro di Palermo — Studio Legale Castellucci
Partner professionale di Kogem
La Corte di giustizia tributaria di secondo grado della Sicilia ha accolto l’appello proposto dalla scrivente nell’interesse di una società operante ad Alcamo, in provincia di Trapani, annullando integralmente un avviso di accertamento dell’Agenzia delle Dogane e dei Monopoli relativo all’imposta unica sulle scommesse, per un importo di diverse centinaia di migliaia di euro.
La decisione ribalta la sentenza di primo grado e assume particolare interesse per il rapporto tra giudicato penale e pretesa tributaria.
La vicenda aveva già trovato definitiva conclusione in sede penale: il Tribunale di Trapani aveva pronunciato una sentenza irrevocabile di assoluzione perché il fatto non sussiste, in relazione alla contestata attività di raccolta abusiva di scommesse. Anche in quel procedimento la difesa era stata curata dalla scrivente.
Il valore dell’assoluzione nel processo tributario
Al centro dell’impostazione difensiva è stata posta l’applicazione dell’articolo 21-bis del decreto legislativo n. 74/2000, introdotto dal decreto legislativo n. 87/2024, alla luce della sentenza n. 50/2026 della Corte costituzionale.
La disposizione attribuisce efficacia di giudicato nel processo tributario alla sentenza irrevocabile di assoluzione pronunciata dopo il dibattimento perché il fatto non sussiste oppure perché l’imputato non lo ha commesso, quando riguardi il medesimo soggetto e gli stessi fatti materiali.
L’effetto vincolante concerne l’accertamento dei fatti, entro i presupposti stabiliti dalla legge. Per l’assoluzione perché il fatto non sussiste, il terzo comma prevede inoltre, alle condizioni indicate dalla disposizione, l’estensione degli effetti anche a enti e società nell’interesse dei quali abbia agito il rappresentante o l’amministratore.
È un profilo significativo nelle controversie che coinvolgono l’impresa sul piano tributario e le persone fisiche sul piano penale: la diversa identità dei soggetti interessati richiede di verificare attentamente le condizioni dell’estensione.
Le precisazioni della Corte costituzionale
Con la sentenza n. 50, depositata il 13 aprile 2026, la Corte costituzionale ha riconosciuto la finalità di garanzia e semplificazione della disciplina, precisandone i confini attraverso un’interpretazione costituzionalmente orientata.
La Consulta ha individuato due situazioni che richiedono particolare attenzione.
La prima riguarda le fattispecie riconducibili a presunzioni legali tipiche del diritto tributario: in questi casi, perché operi il vincolo del giudicato, l’assoluzione deve conseguire a un accertamento positivo dell’inesistenza del fatto.
La seconda riguarda l’assoluzione pronunciata esclusivamente per l’inutilizzabilità delle prove nel processo penale, quando quelle stesse prove possano essere utilizzate nel giudizio tributario perché formate nel rispetto delle regole fiscali. In tale ipotesi, resta affidata al giudice tributario la verifica della loro utilizzabilità.
L’assoluzione penale non determina, quindi, l’automatico annullamento di qualsiasi pretesa fiscale. Occorre esaminare la motivazione della sentenza, la coincidenza dei fatti materiali e la presenza delle condizioni previste dalla legge.
Le implicazioni per le imprese del settore
Il risultato ottenuto richiama l’importanza di un coordinamento effettivo tra difesa penale e tributaria, soprattutto quando le contestazioni riguardano la medesima attività.
Sul piano operativo, assumono rilievo la verifica dell’irrevocabilità della sentenza, il rito seguito, la formula assolutoria e, soprattutto, le ragioni che hanno condotto all’assoluzione. Altrettanto essenziale è confrontare i fatti esaminati dal giudice penale con quelli posti a fondamento dell’accertamento fiscale.
Per le imprese del settore delle scommesse, si tratta di elementi che possono incidere in modo determinante sulla tutela della propria posizione e sulla gestione del contenzioso.
La pronuncia siciliana valorizza l’esigenza di coerenza tra gli accertamenti compiuti nelle diverse sedi giudiziarie. Il rispetto delle garanzie del contribuente richiede che la pretesa fiscale sia valutata tenendo conto dell’effettivo contenuto del giudicato penale, secondo le condizioni e i limiti stabiliti dall’ordinamento.